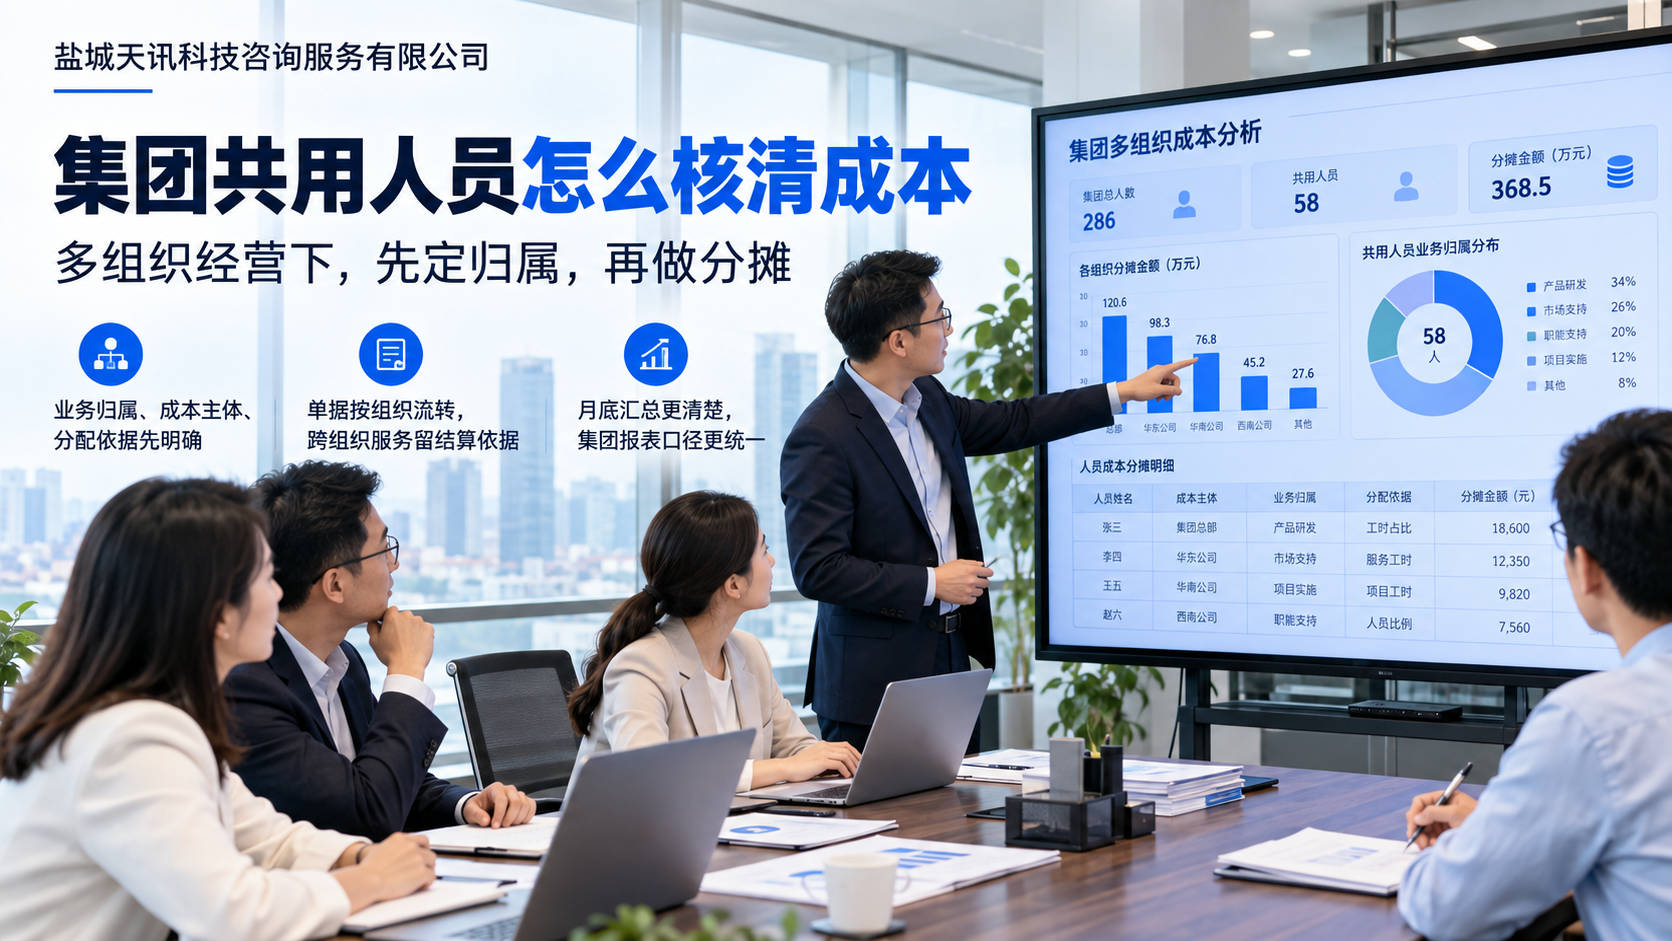
集团企业里,人员共用并不少见。财务、采购、工程和生产人员可能同时服务多个子公司或多个业务主体,但如果组织归属、业务单据和费用分配没有提前定义,月底就会出现一个常见问题:人是同一批人,成本到底应该算到哪个公司?
江苏库纳新能源股份有限公司采用多组织运营模式,旗下有多家关联企业。项目资料显示,部分人员在不同组织之间共用,部分业务数据归属不清。这样的情况如果长期依靠 Excel 汇总,业务人员可能按习惯填单,财务再在月底手工调整,集团报表看似汇总完成,实际成本口径却并不一致。
人员共用的难点,不是简单把工资平均分摊,而是要先回答三个问题:这项业务为哪个组织服务,成本由哪个主体承担,分配依据是什么。采购人员为某个子公司下单,费用归属通常应跟采购业务走;技术人员同时参与多个项目,则要根据工时、项目或其他经过确认的规则分配。没有统一口径,系统再强也只能把错误算得更快。
管理上可以把组织、业务主体、项目和成本中心分开设计。人员主数据保留真实任职关系,业务单据明确采购、生产或项目所属组织,跨组织服务则通过内部结算或成本分配记录。对于需要按工时、项目或产量分摊的费用,应在实施阶段确定规则,避免到了结账时才临时拍比例。
多组织系统的价值,在于让同一项业务从发生时就带上归属信息。销售、采购、库存、生产和财务单据按组织流转,跨组织交易有对应的结算关系,集团汇总时再按统一口径抵销和合并。这样管理层看到的不是一张“大家都用了多少人”的总表,而是每个组织承担了哪些业务、消耗了哪些资源、形成了什么成本。
库纳项目原有财务系统和业务系统相对割裂,部分资料还依赖 Excel。盐城天讯科技以金蝶云星空为统一平台,围绕多组织、供应链、生产、财务和合并报表进行梳理。对于人员共用问题,实施重点不在于增加复杂字段,而在于把组织边界、单据归属和成本分配规则先定清楚。
集团企业如果只在月末处理人员成本,往往很难解释不同组织之间的差异。更合理的做法,是在业务发生时确认归属,跨组织服务时留下结算依据,月底只做系统汇总和必要调整。人员可以共用,但业务数据和成本不能没有主人。
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。