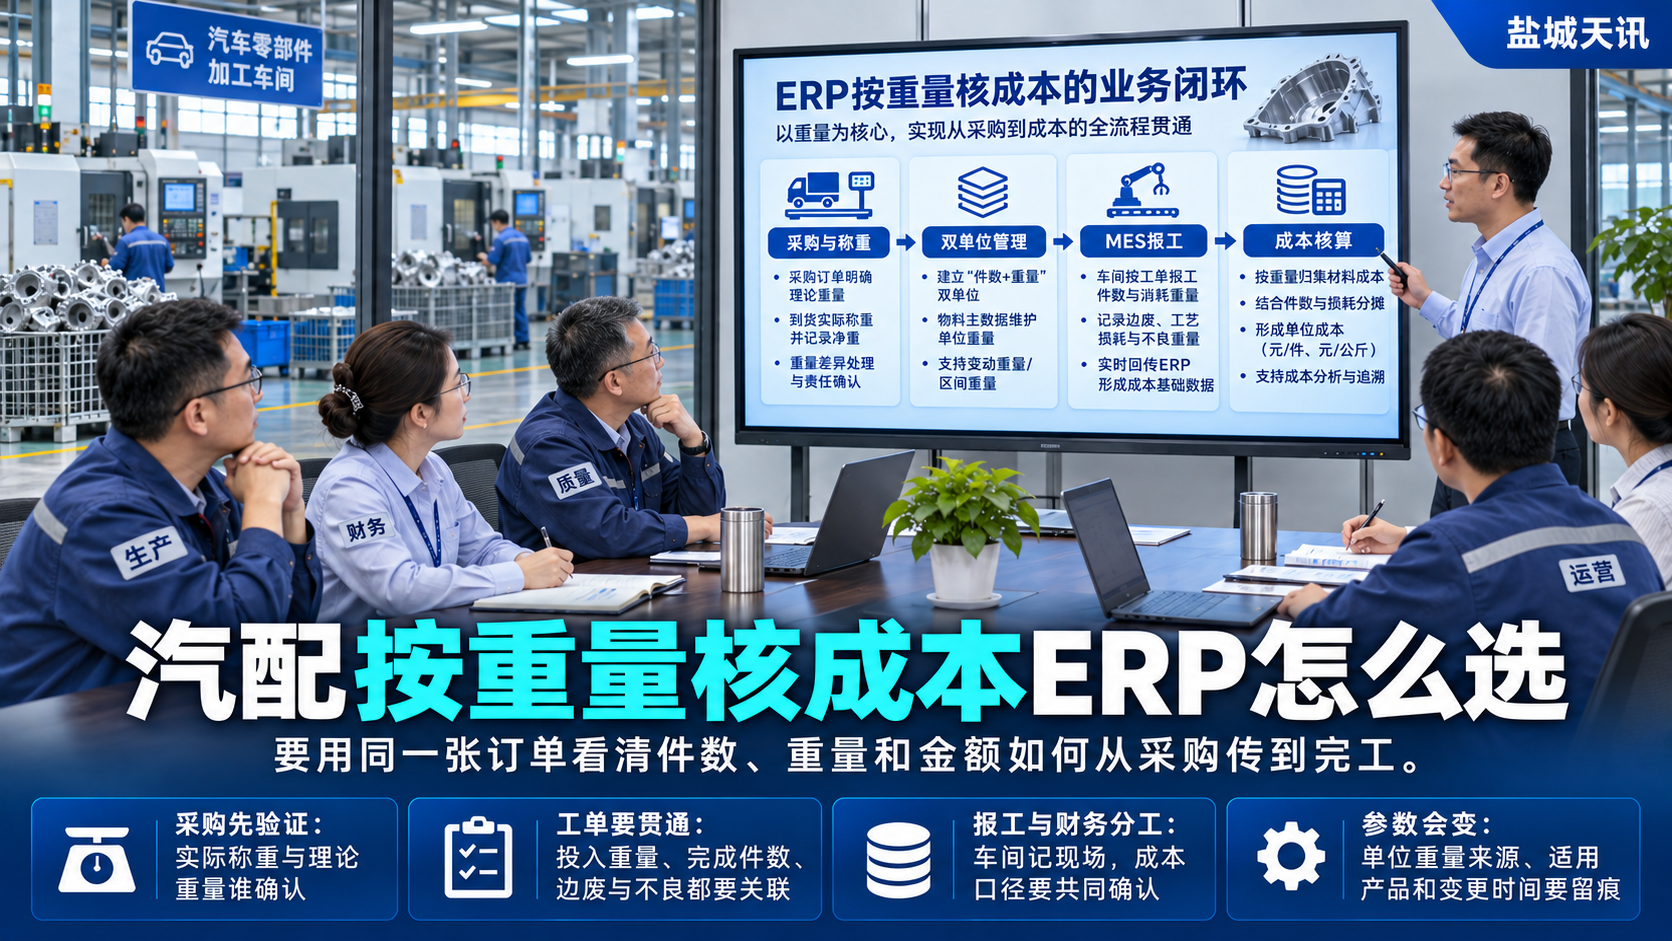
汽配厂有的零件按件接单、按件报工,材料和成品成本却需要结合重量核算。企业选ERP时,不能只问“能不能设两个单位”,还要用同一张订单看清数量、重量和金额如何从采购传到完工。如果只在月底把重量填进表格,计划部门看到的件数和财务采用的成本依据可能根本不是同一批产品。
选型演示可以从一笔采购开始:材料按什么单位入库,实际称重与理论重量不一致时谁确认,批次和质量状态如何保留。生产领料后,投入重量、完成件数、边废料与不良品要能对应工单。若企业按“完工数量乘单位重量”形成核算依据,还要说明单位重量的来源、适用产品和变更时间;产品规格一变,不能让旧参数继续套用。
现场报工与财务核算也要分工。车间记录的是实际完工件数、工序和异常,成本核算依据则由企业财务与生产共同确认。报工补录、返工或批次冻结后,哪些数量需要重算、哪些已结期间不能直接改动,应在实施方案中明确。系统能够记录多种数量,不代表企业已经确定了合理的成本规则。
江苏世圆汽车部件有限公司的案例底稿涉及双单位、批次质量、MES扫码报工与按重量核算成本,记录了以完工量和单位重量衔接成本的项目思路。它说明汽配选型需要把现场数据与财务口径一起验证,但具体公式和参数不能直接搬到另一家企业。
盐城天讯科技咨询服务有限公司可结合ERP、MES实施与制造成本场景,协助企业核对数据链。准备选型的汽配企业,可提供一张工单、一次称重记录和一份成本计算样本,让服务商说明各数据从哪里来、由谁确认。
本文相关咨询
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。