供应商送货数量与采购订单不一致,是制造企业经常遇到的业务差异。有时是运输途中少了几件,有时是供应商超额送货,有时是称重和计量单位不同,还有可能是收货数量足够,但质检后只有一部分合格。
如果仓库直接按实际数量入库,采购仍按订单数量催交,财务又按发票数量对账,三套数据就会长期不一致。更严重的是,有些企业为了让订单尽快关闭,直接修改采购订单数量,把短溢差异隐藏在单据里,后面很难追责。
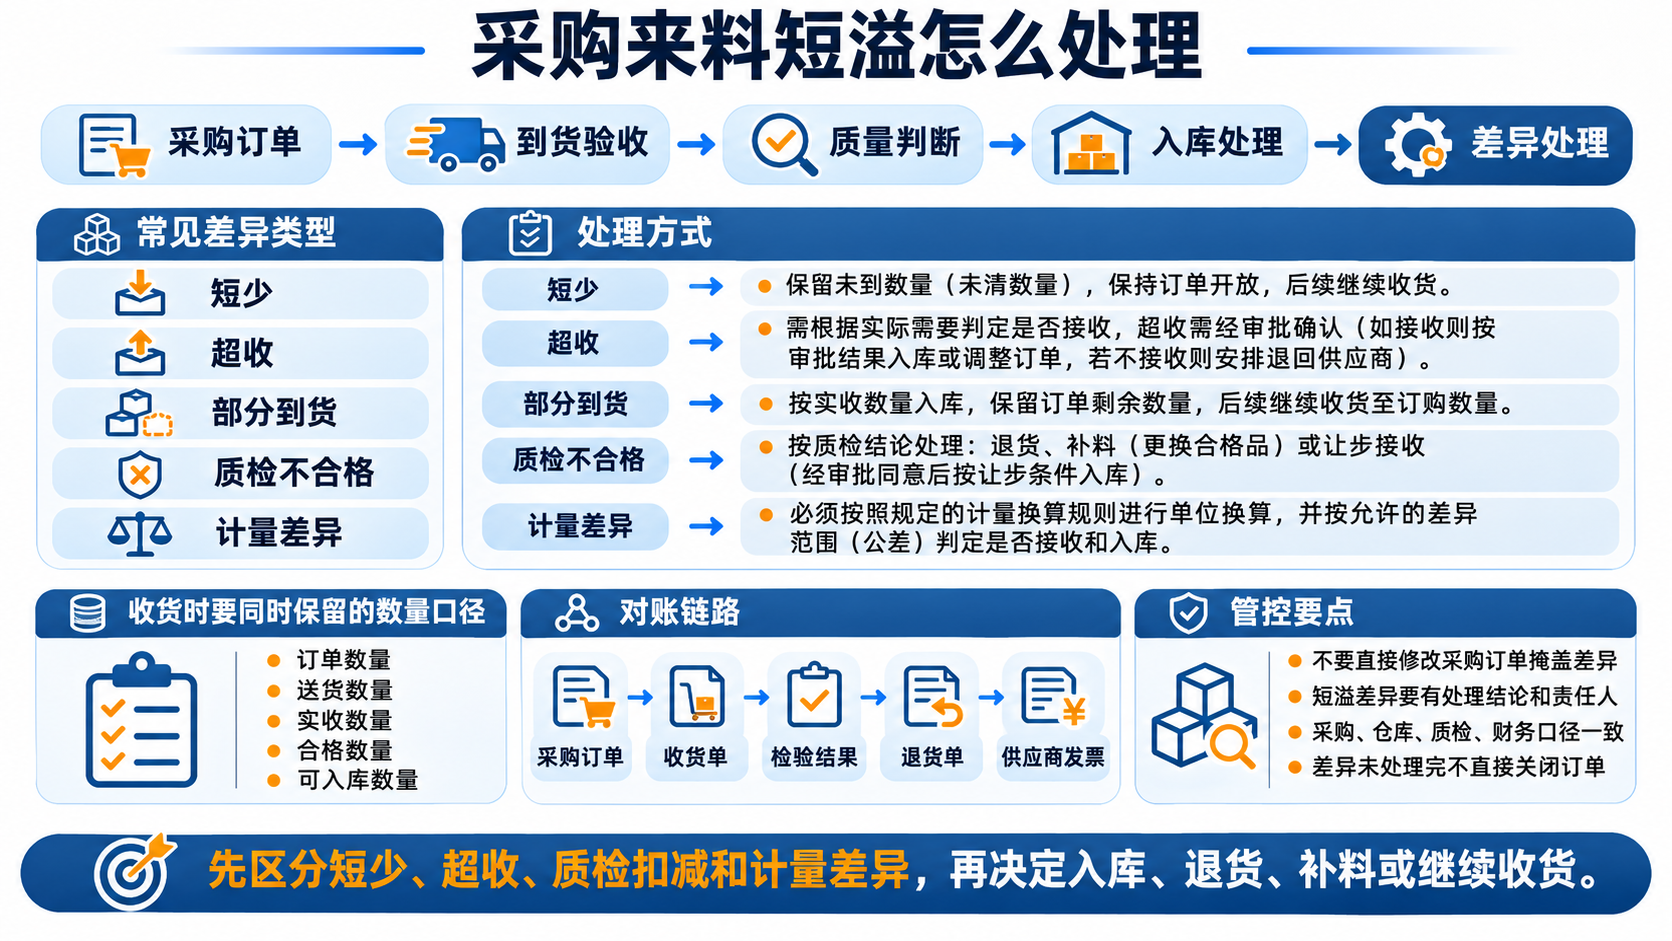
采购收货时,应同时保留采购订单数量、送货数量、实收数量、合格数量和可入库数量。短少、超收、部分到货和质检扣减,不能全部归为同一种差异。每种差异都要有处理结论和责任人。
如果是部分到货,可以保留采购订单未完成数量,后续继续收货;如果是超额送货,要确认企业是否接受超收,以及是否需要补充审批;如果是运输短少,应记录供应商、承运和仓库交接信息;如果是质检不合格,则要按退货、补料或让步接收流程处理。
计量单位也要特别注意。同一种物料可能按件采购、按重量收货,或者按长度入库、按重量结算。系统需要明确换算关系和允许误差,不能让仓库、采购和财务各自用不同的单位核对。
对账时,应把采购订单、收货单、检验结果、退货单和供应商发票放在同一条业务链路中。财务不应只对发票金额,采购也不能只看订单完成率,仓库更不能只看入库数量。短溢差异如果没有最终处理结论,就不应直接关闭订单。
盐城天讯科技咨询服务有限公司可根据采购订单、送货单、收货记录和发票样本,协助企业梳理短溢收货、质量扣减和供应商对账规则。企业可以先提供一批差异较大的收货单进行评估。
本文相关咨询
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。