冲压、钣金和金属加工企业经常出售边角料,但不少企业只在废料出厂时登记一笔收入,没有记录这些材料来自哪个产品、哪张生产订单,也没有明确它们应当怎样参与成本分配。结果是边角料卖了多少钱能查到,主产品的真实成本却仍然算不准。
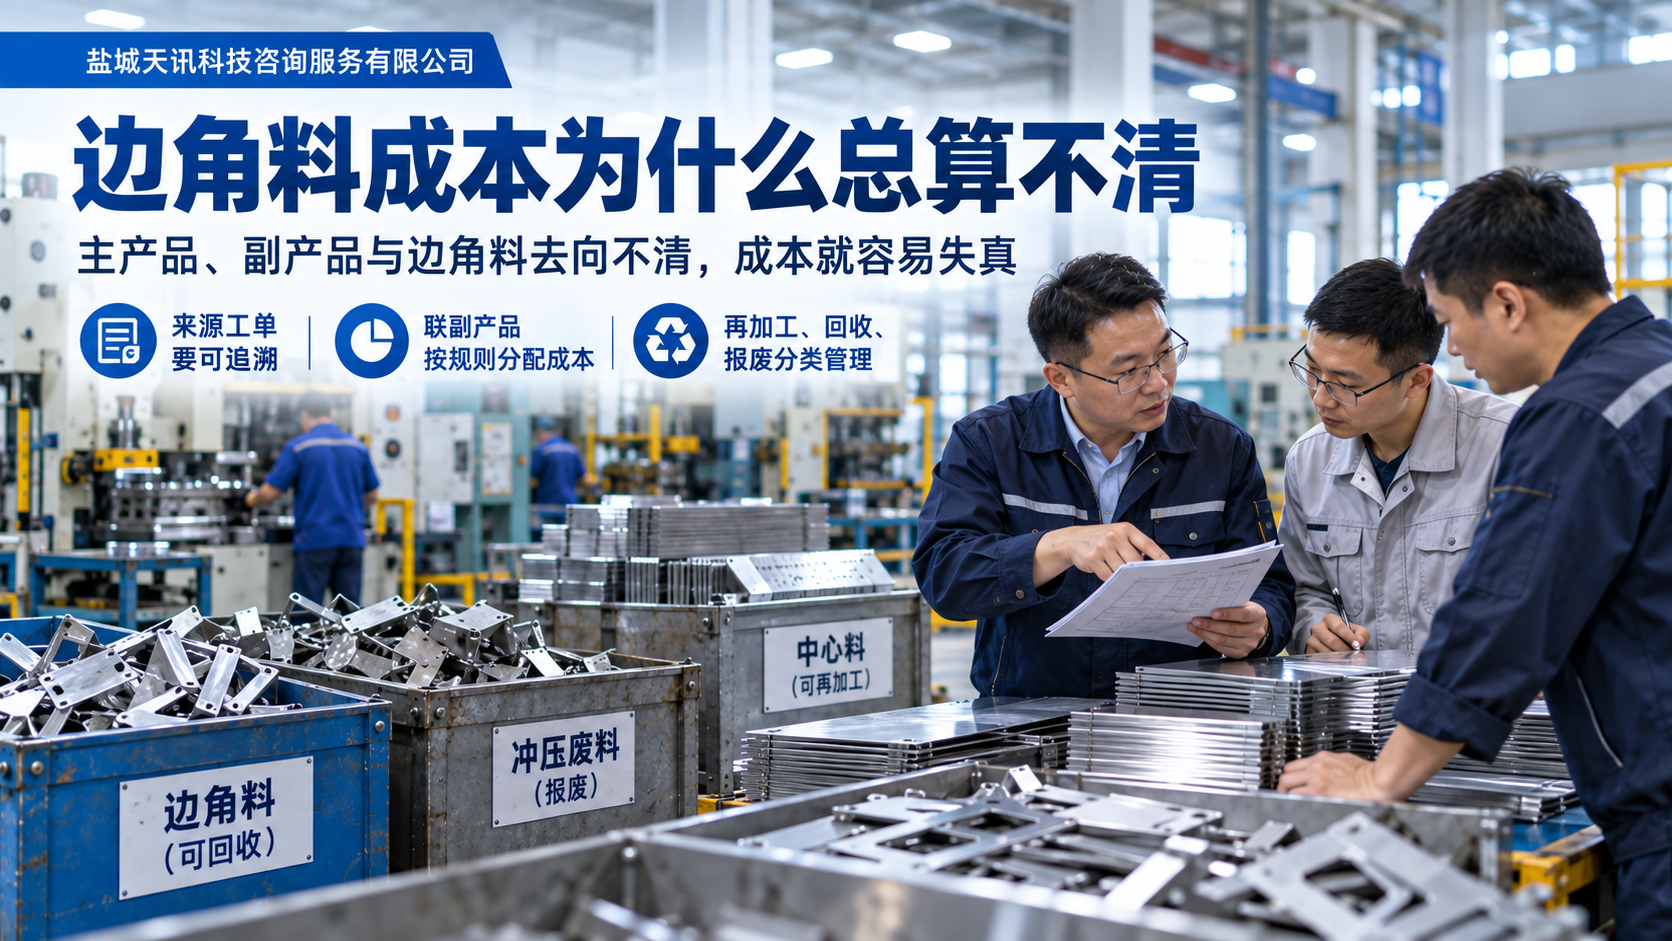
生产领用一批板材后,既会形成合格产品,也可能产生中心料、可回收边角料和无法继续使用的报废品。这些产出性质并不相同。可以再次加工的中心料仍有生产价值,可回收边角料具有处置价值,报废品则可能只剩残值。如果全部按“废料”处理,库存数量、材料耗用和产品成本都会失真。
江苏金利美金属科技有限公司涉及模具、冲压和钣金等生产业务。项目资料中,生产产生的中心料和边角料通过联副产品方式管理:联产品根据业务情况指定,副产品按照确定的规则分配成本。这样,材料从领用到主产品、联产品和副产品的去向可以在同一条生产记录中反映。
企业在管理边角料时,需要先确定分类标准。哪些材料可以继续投入生产,哪些只能回收销售,哪些属于质量报废,应由生产、仓库和财务共同确认。入库时还要记录数量、重量、来源工单和存放仓库,后续调拨、再加工或销售处置时才能找到原始依据。
成本规则也不能等月底再临时决定。主产品与副产品怎样分配材料成本,是采用定额、重量还是其他经过确认的口径,需要结合企业工艺和核算要求确定。规则一旦确认,应在系统中保持一致,避免同一种边角料这个月冲减材料成本,下个月又被记成其他收入。
金蝶云星空可以把生产领料、产品入库、联副产品、存货核算和财务凭证连接起来。盐城天讯科技在实施时,需要结合企业的冲压工艺、废料分类和处置方式配置业务流程,并检查边角料数据能否追溯到生产订单和成本对象。
边角料管理不是仓库称一次重量就结束了。对材料成本占比较高的制造企业来说,边角料去向不清,会同时影响库存、产品成本、项目利润和废料处置。把它纳入生产与成本系统,企业才能知道一批材料究竟变成了多少产品,又留下了多少可利用价值。
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。