制造企业做成本分析时,经常会发现一个现象:
同样生产一件产品,这个月的成本和上个月不一样。
到底是材料涨价了,还是车间用料多了?
如果系统只给出一个最终成本数字,管理人员很难继续判断问题出在哪里。
山东威德福高原人工举升装备有限公司的数字化管理中,就涉及标准成本和实际成本差异分析。
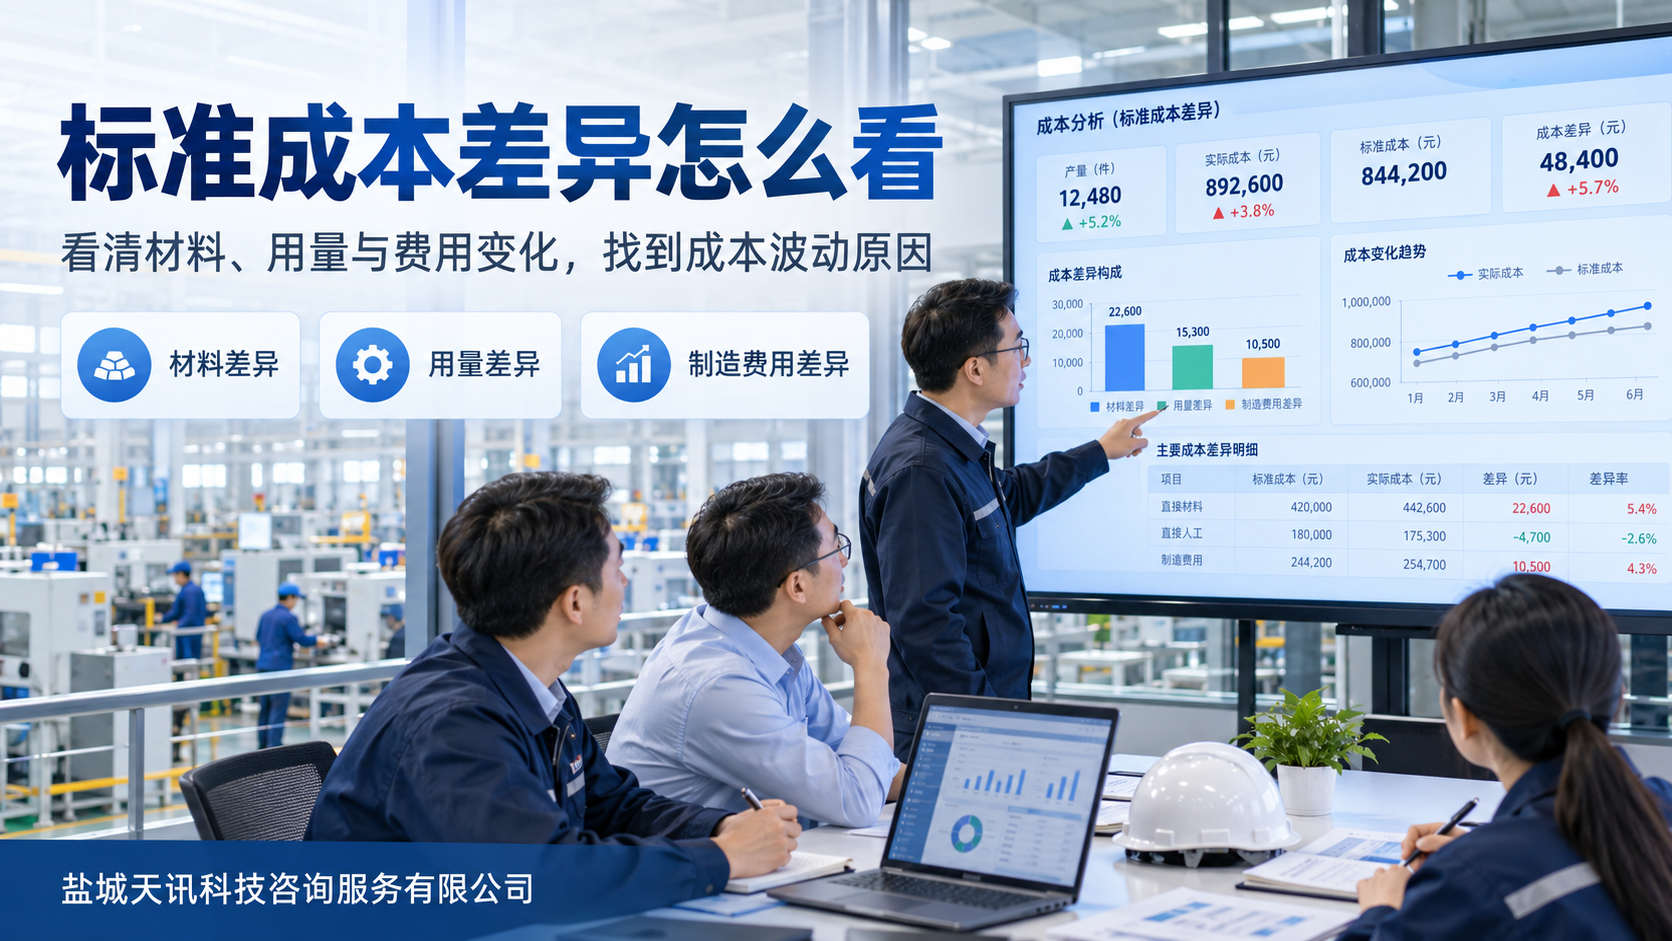
企业可以先建立标准成本作为参考,再把实际生产结果与标准进行比较。
常见差异包括:
采购价格发生变化;
实际材料使用量超过标准;
人工效率出现变化;
制造费用和标准存在偏差。
例如某产品标准需要10公斤材料,实际用了11公斤。
即使材料采购价格没有变化,产品成本也会因为用量增加而上升。
另一种情况是实际用量正常,但采购价格上涨,同样会导致成本增加。
这两个问题的解决方向完全不同。
前者应该继续分析生产损耗;
后者则需要关注采购价格和供应商。
所以成本管理不能只看“这个月成本高了多少”,而要继续把差异拆开。
企业能够看清差异来源以后,采购、生产和财务才知道分别应该关注什么。
盐城天讯科技在制造企业数字化项目中,会结合企业核算基础和管理需求设计成本分析方式,让成本数据从财务结果进一步变成经营分析依据。
真正有价值的成本管理,不只是月末算出一个数字,而是能够回答:成本为什么发生变化
本文相关咨询
需要进一步了解产品选型与实施方案?
根据企业规模、行业和当前管理问题,获取产品演示、实施规划及全国交付建议。